Pour une PME, le bon prestataire de facturation électronique n’est pas simplement celui qui affiche une promesse de conformité. Il doit permettre de s’inscrire correctement dans le circuit reposant sur une plateforme agréée, s’intégrer aux outils comptables ou métier déjà utilisés et accompagner les flux réellement concernés, y compris le e-reporting lorsque nécessaire. Le choix doit donc partir des usages et des interfaces de l’entreprise, pas d’un catalogue de fonctionnalités.
En pratique, trois axes permettent de décider : le circuit réglementaire, l’intégration technique et l’accompagnement opérationnel. Une PME qui sait précisément quels flux elle émet, reçoit et valide peut comparer les offres sur une base beaucoup plus fiable.
Ce qu’une PME doit déjà avoir mis en place en 2026
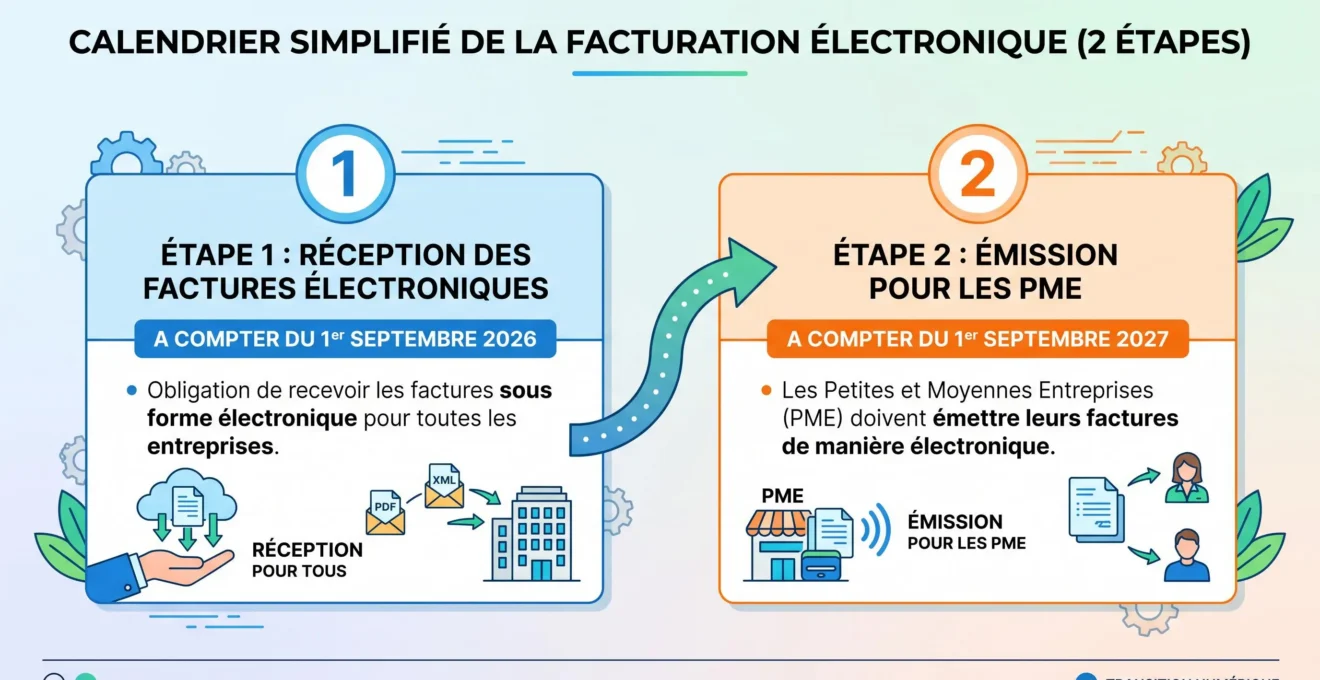
Au 29 septembre 2026, la première étape n’est plus une échéance future : depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir des factures électroniques. Pour l’émission, les PME et micro-entreprises disposent jusqu’au 1er septembre 2027. Le calendrier officiel de la facturation électronique publié par le Ministère de l’Économie distingue clairement ces deux temps.
1er septembre 2026réception
Depuis cette date, les entreprises concernées doivent être en capacité de recevoir des factures électroniques.
Cette distinction a une conséquence directe sur le choix d’un prestataire. Une PME ne doit pas sélectionner une solution uniquement en fonction de ce qu’elle fera en 2027 : son dispositif de réception doit déjà être opérationnel, tandis que le projet doit en parallèle préparer l’émission obligatoire à venir.
Plateforme agréée, logiciel de facturation, ERP : qui fait quoi ?
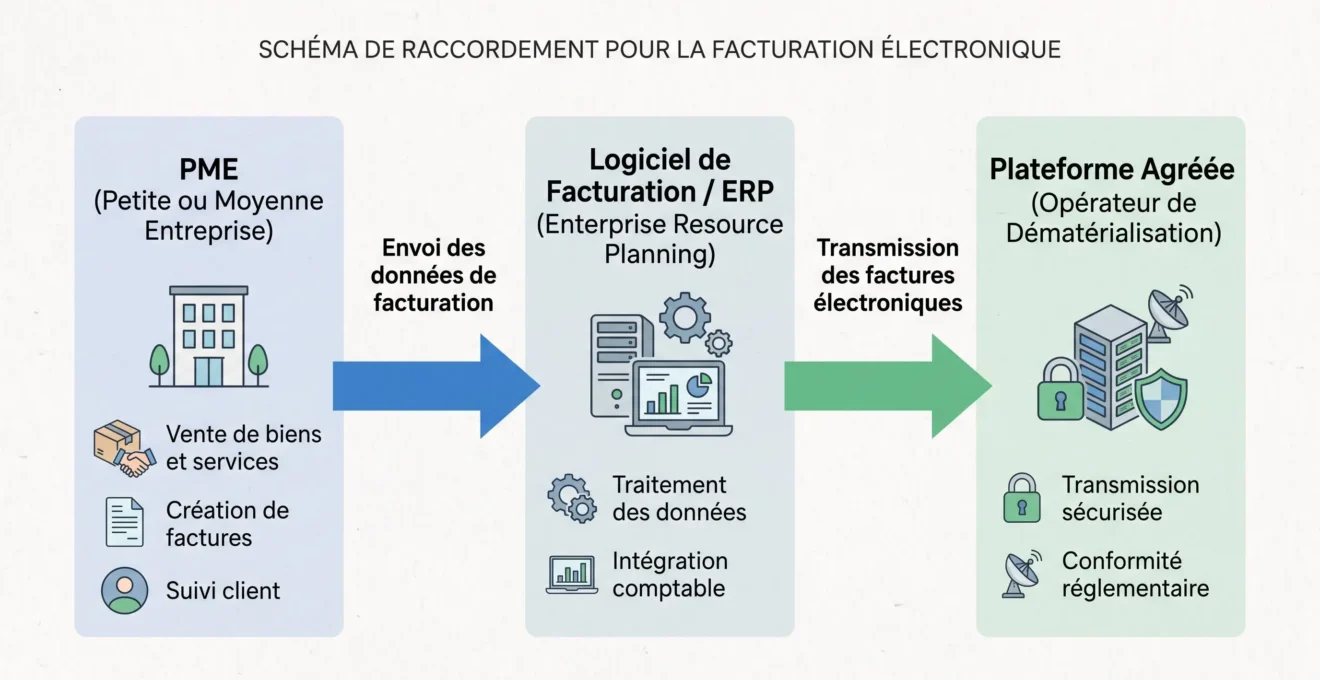
La plateforme agréée et le logiciel utilisé au quotidien ne jouent pas nécessairement le même rôle. D’après la DGFiP, le circuit réglementaire de transmission et de réception repose sur une plateforme agréée. La page officielle consacrée à la liste et rôle des plateformes agréées permet de vérifier ce point sans confondre agrément réglementaire et qualité commerciale d’une offre.
Le logiciel de facturation, de caisse, de comptabilité ou l’ERP peut rester l’interface de travail de l’entreprise s’il est compatible et correctement raccordé au dispositif. Il ne faut donc pas conclure qu’un remplacement complet de l’existant est systématiquement nécessaire. La question utile devient : qui assure chaque fonction, et comment les composants communiquent-ils entre eux ? Dans ce cadre, la comptabilité en ligne fait partie de l’environnement numérique à prendre en compte lorsqu’elle structure déjà les opérations de gestion.
| Critère | Plateforme agréée | Logiciel métier ou ERP |
|---|---|---|
| Rôle principal | Assurer le circuit réglementaire d’échange et de transmission prévu par le dispositif. | Servir d’interface opérationnelle pour créer, enregistrer ou traiter les données de gestion. |
| Point de vigilance | Vérifier le statut et le rôle exact de la plateforme utilisée. | Vérifier la compatibilité et le raccordement avec la plateforme agréée. |
La DGFiP rappelle également qu’une facture électronique, au sens de la réforme, ne se réduit pas à un document papier numérisé ou à un simple PDF envoyé par e-mail. Cette précision évite de confondre dématérialisation documentaire et participation effective au nouveau circuit.
Les critères à vérifier avant de choisir un prestataire
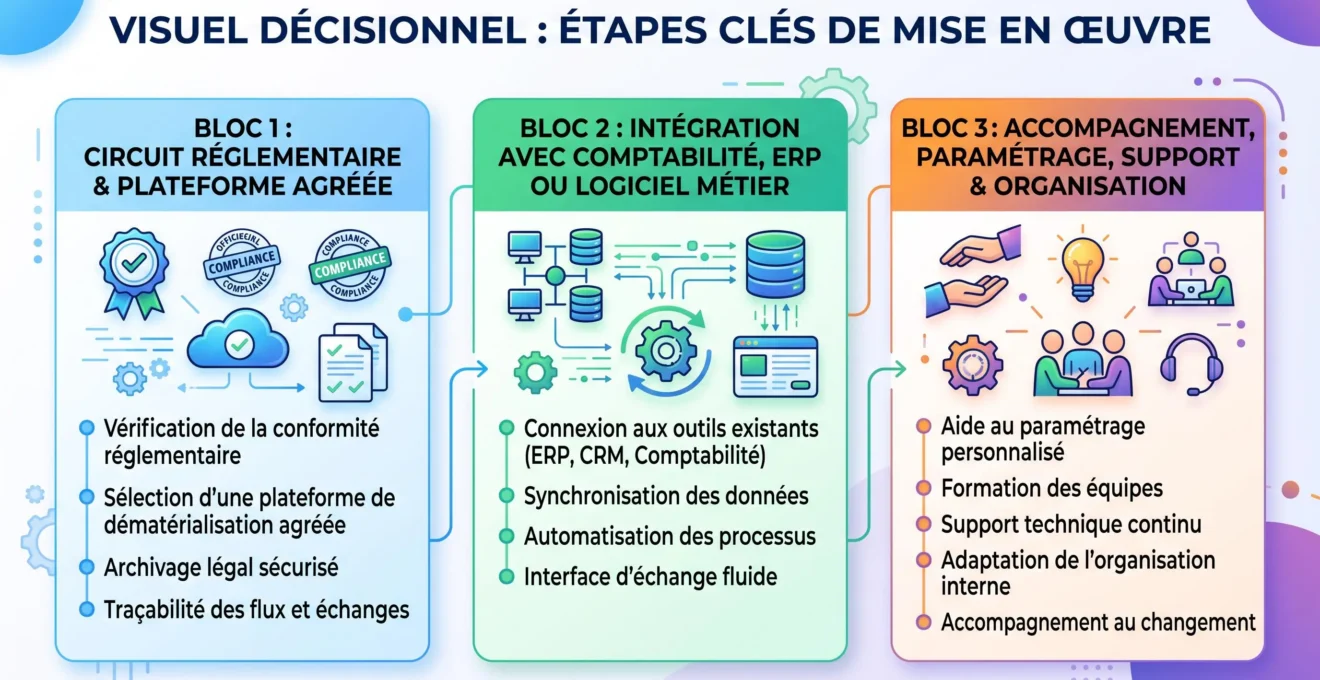
Une comparaison utile doit porter sur trois couches : le raccordement réglementaire, l’intégration avec les outils existants et l’accompagnement opérationnel. Cette grille évite de comparer deux offres uniquement sur leur interface ou sur une liste de fonctions difficiles à rapprocher des besoins réels de la PME.
Le premier contrôle concerne le circuit : quelle plateforme agréée intervient et quel est le rôle exact du prestataire ? Le deuxième concerne les interfaces : le logiciel de facturation, la comptabilité ou l’ERP échangent-ils correctement avec ce circuit ? Le troisième concerne l’organisation : la solution couvre-t-elle les factures fournisseurs et clients, les workflows de validation, les droits d’accès, les exceptions et les besoins de support identifiés par l’entreprise ?
Une approche plus intégrée peut être pertinente lorsqu’une PME cherche à rapprocher gestion documentaire, workflows et facturation. Une ressource consacrée à la manière d’associer GED et facturation électronique illustre ce type de configuration. Cet exemple ne signifie pas qu’une architecture intégrée est supérieure dans tous les cas : il montre simplement qu’un choix peut couvrir un périmètre plus large que le seul transport réglementaire des factures.
- Le logiciel actuel est compatible et raccordable :
Vérifier les interfaces et le rôle de la plateforme agréée avant d’envisager un remplacement.
- Aucun raccordement n’est clairement identifié :
Demander au prestataire de préciser l’architecture retenue, les responsabilités et les échanges entre outils.
- Les besoins dépassent la facturation :
Comparer aussi les workflows documentaires, les droits, les validations et la réversibilité, sans les confondre avec les obligations réglementaires.
La réversibilité mérite aussi une question explicite : quelles données peuvent être récupérées en cas de changement de solution, dans quel format et selon quel processus ? Il s’agit ici d’un critère de décision éditorial, pas d’une obligation réglementaire générale.
Commencer par cartographier les flux de facturation de la PME
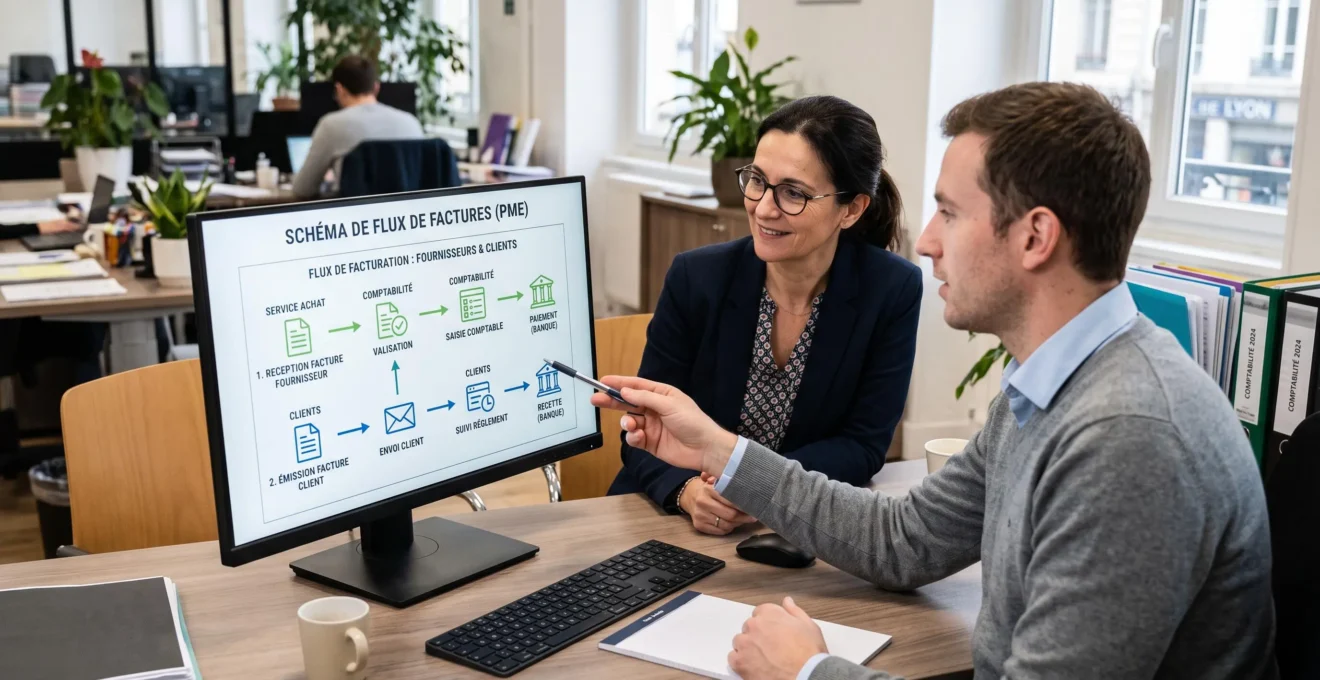
Avant de signer, la PME gagne à cartographier ses flux : clients professionnels établis en France, particuliers, clients ou fournisseurs étrangers, factures entrantes, factures sortantes et circuits internes de validation. Cette étape aide à déterminer quels flux relèvent de la facturation électronique et lesquels nécessitent un traitement de e-reporting.
La DGFiP distingue notamment les opérations B2B domestiques entrant dans le champ de l’e-invoicing de certaines opérations avec des particuliers ou des opérateurs établis à l’étranger. La page officielle sur le périmètre de la facturation électronique et du e-reporting permet de cadrer cette distinction. Il ne faut donc pas supposer que tous les flux d’une PME suivent exactement le même circuit.
- Recenser les clients et fournisseurs
Distinguer les professionnels établis en France, les particuliers et les opérateurs étrangers.
- Identifier les outils sources
Noter où naissent les factures et données : logiciel de facturation, caisse, ERP, comptabilité ou autre outil métier.
- Documenter les validations
Repérer qui contrôle, valide, corrige ou rejette une facture dans le processus actuel.
- Recenser les exceptions
Identifier les flux ou cas qui ne suivent pas le parcours standard afin de les tester avec le prestataire.
Cette cartographie ne constitue pas une formalité imposée par la réglementation. C’est une méthode de sélection : elle permet de demander au prestataire comment chaque flux concret sera pris en charge au lieu d’accepter une réponse générale sur la « conformité » de la solution.
Déployer la solution sans désorganiser les équipes
Une fois le prestataire choisi, le déploiement peut être organisé par étapes : inventaire final des flux, vérification des interfaces, paramétrage, tests, attribution des responsabilités puis suivi des premiers échanges. Cette séquence est une recommandation de conduite de projet, pas un calendrier réglementaire universel.
À vérifier avant le basculement : les interfaces, les droits d’accès et les responsabilités doivent être testés dans le contexte réel de l’entreprise. Un raccordement théoriquement prévu ne suffit pas à démontrer que tous les cas opérationnels seront correctement traités.
Les tests doivent porter sur les scénarios réellement rencontrés : réception d’une facture fournisseur, génération ou émission depuis l’outil habituel, validation interne, traitement d’un rejet ou d’une anomalie et récupération des données nécessaires à la comptabilité. Le but n’est pas de créer une procédure lourde, mais de détecter les écarts avant qu’ils ne deviennent des habitudes de contournement.
La formation peut rester ciblée sur les rôles : création ou contrôle des factures, validation, suivi des statuts et traitement des exceptions. Une fois ces flux stabilisés, l’entreprise peut élargir son automatisation à d’autres processus de gestion, par exemple automatiser la relance client, sans confondre cette optimisation avec l’obligation de facturation électronique elle-même.
Les questions à poser avant de signer
Deux prestataires deviennent plus faciles à comparer lorsqu’ils répondent aux mêmes questions. L’objectif n’est pas d’établir un classement général, mais de vérifier que l’offre correspond aux flux, aux outils et au niveau d’accompagnement dont la PME a réellement besoin.
Quelle plateforme agréée intervient dans le dispositif ?
Le logiciel actuel peut-il être conservé ?
Comment les flux hors e-invoicing sont-ils traités ?
Comment fonctionnent les workflows de validation ?
Quelles données restent récupérables en cas de changement de solution ?
Quel accompagnement est prévu au démarrage ?
La décision finale peut ainsi être ramenée à trois vérifications : le circuit réglementaire est correctement couvert, les outils de la PME peuvent s’intégrer sans rupture inutile et l’accompagnement correspond aux flux réels. Ce cadre permet de choisir un prestataire sur des éléments vérifiables plutôt que sur une promesse générale de conformité.